Domain ufsb.de kaufen?
Wir ziehen mit dem Projekt
ufsb.de um.
Sind Sie am Kauf der Domain
ufsb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ufsb.de kaufen?
Ist Finanzierung ein Kredit?
Ist Finanzierung ein Kredit? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen bezieht sich Finanzierung auf die Beschaffung von Geldmitteln für ein bestimmtes Projekt oder eine bestimmte Investition. Ein Kredit ist eine spezifische Form der Finanzierung, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Daher kann man sagen, dass ein Kredit eine Form der Finanzierung ist, aber nicht alle Formen der Finanzierung sind Kredite. Es gibt auch andere Finanzierungsmöglichkeiten wie Eigenkapitalbeteiligungen oder Crowdfunding, die keine Kredite sind. **
Was sind die wichtigsten Unterschiede zwischen einer Bank und einem Finanzberater in Bezug auf die angebotenen Dienstleistungen und Beratung?
Eine Bank bietet in erster Linie Finanzprodukte wie Konten, Kredite und Anlagen an, während ein Finanzberater individuelle Beratung und Planung für die finanzielle Zukunft eines Kunden bietet. Banken haben oft eine breitere Palette an Dienstleistungen, während Finanzberater sich auf maßgeschneiderte Lösungen konzentrieren. Finanzberater arbeiten in der Regel unabhhängig von Banken und können daher eine neutralere Beratung bieten. **

Ähnliche Suchbegriffe für Unterschiede
Top-Angebote
Produkte zum Begriff Unterschiede:
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
-
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung?
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung? Für eine Immobilienfinanzierung benötigt die Bank in der Regel Unterlagen wie Einkommensnachweise, Kontoauszüge, eine Selbstauskunft, eine Schufa-Auskunft sowie den Kaufvertrag oder die Bauunterlagen der Immobilie. Darüber hinaus werden oft auch eine Aufstellung der monatlichen Ausgaben, eine Schätzung des Immobilienwerts und gegebenenfalls weitere Sicherheiten wie Bürgschaften oder Lebensversicherungen verlangt. Es ist wichtig, alle erforderlichen Unterlagen vollständig und korrekt einzureichen, um den Finanzierungsprozess reibungslos und effizient zu gestalten. **
-
Was sind die wichtigsten Unterschiede zwischen einer Leasinggesellschaft und einer herkömmlichen Bank, wenn es um die Finanzierung von Fahrzeugen geht?
Leasinggesellschaften bieten spezialisierte Finanzierungslösungen für Fahrzeuge an, während herkömmliche Banken eine breitere Palette von Finanzdienstleistungen anbieten. Leasinggesellschaften besitzen oft das Fahrzeug während der Laufzeit des Leasingvertrags, während Banken in der Regel Kredite für den Kauf eines Fahrzeugs vergeben. Leasinggesellschaften bieten oft flexiblere Vertragsbedingungen und niedrigere monatliche Raten im Vergleich zu Bankkrediten. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **


Was sind die wichtigsten Unterschiede zwischen einer traditionellen Bank und einer Online-Bank?
Die wichtigsten Unterschiede sind, dass traditionelle Banken physische Filialen haben, während Online-Banken nur digital verfügbar sind. Online-Banken bieten oft höhere Zinssätze und niedrigere Gebühren, da sie geringere Betriebskosten haben. Traditionelle Banken bieten persönlichen Kundenservice und Beratung vor Ort an, während Online-Banken meist nur über Chat oder Telefon erreichbar sind. **
Was sind die wesentlichen Unterschiede zwischen einer traditionellen Bank und einer Online-Bank?
Eine traditionelle Bank hat physische Filialen, während eine Online-Bank ausschließlich über das Internet operiert. Online-Banken bieten oft höhere Zinsen und niedrigere Gebühren, da sie weniger Betriebskosten haben. Traditionelle Banken bieten persönliche Beratung und einen direkten Ansprechpartner vor Ort, während Online-Banken meist nur über Telefon oder Chat erreichbar sind. **
Top-Angebote
Produkte zum Begriff Unterschiede:
-
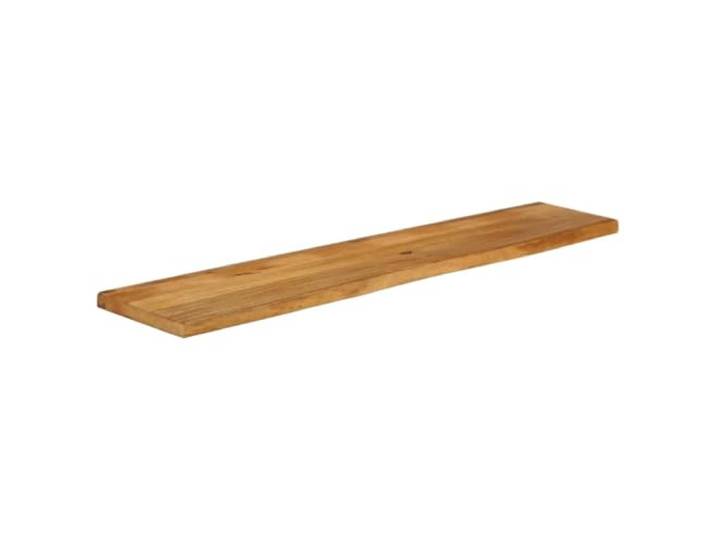
Tischplatte mit Rand Tisch, Massivholz Mango, 160x20x3,8 cm Rustikaler Stil, einzigartige Maserung, leicht zu reinigen, universell kombinierbar, UnterschiedeTischplatte mit Rand Tisch, Massivholz Mango, 160x20x3,8 cm Rustikaler Stil, einzigartige Maserung, leicht zu reinigen, universell kombinierbar, Unterschiede. Gefertigt aus massivem Mangoholz, das für die besondere Härte und Langlebigkeit bekannt ist, was eine solide Konstruktion des Möbelstücks mit langer Lebensdauer garantiert. Auf dem Rand des Holzes gibt der Tischplatte einen rustikalen Charakter und die sichtbaren Äste, Risse und Farbunterschiede machen jedes Stück zu einem Unikat und originell. Das vielseitige Design ermöglicht es Ihnen, die Arbeitsplatte mit verschiedenen Untergründen zu kombinieren, sodass Sie es ganz einfach an Ihre Bedürfnisse und Ihre Einrichtung anpassen können. Die glatte, pflegeleichte Oberfläche kann einfach mit einem feuchten Tuch abgewischt werden, um Ihr sauberes und frisches Aussehen im Alltag wiederherzustellen. Aufgrund der Charakter des Massivholzes kann die Breite der Tischplatte geringfügig um +1-2 cm oder – 3-5 cm abweichen, was den authentischen und glamourösen Charme unterstreicht. Farbe:Eiche Finish91,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Finanzierung ein Kredit?
Ist Finanzierung ein Kredit? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen bezieht sich Finanzierung auf die Beschaffung von Geldmitteln für ein bestimmtes Projekt oder eine bestimmte Investition. Ein Kredit ist eine spezifische Form der Finanzierung, bei der Geld von einem Kreditgeber geliehen wird und zu einem späteren Zeitpunkt zurückgezahlt werden muss. Daher kann man sagen, dass ein Kredit eine Form der Finanzierung ist, aber nicht alle Formen der Finanzierung sind Kredite. Es gibt auch andere Finanzierungsmöglichkeiten wie Eigenkapitalbeteiligungen oder Crowdfunding, die keine Kredite sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Bank und einem Finanzberater in Bezug auf die angebotenen Dienstleistungen und Beratung?
Eine Bank bietet in erster Linie Finanzprodukte wie Konten, Kredite und Anlagen an, während ein Finanzberater individuelle Beratung und Planung für die finanzielle Zukunft eines Kunden bietet. Banken haben oft eine breitere Palette an Dienstleistungen, während Finanzberater sich auf maßgeschneiderte Lösungen konzentrieren. Finanzberater arbeiten in der Regel unabhhängig von Banken und können daher eine neutralere Beratung bieten. **
-
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
-
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung?
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung? Für eine Immobilienfinanzierung benötigt die Bank in der Regel Unterlagen wie Einkommensnachweise, Kontoauszüge, eine Selbstauskunft, eine Schufa-Auskunft sowie den Kaufvertrag oder die Bauunterlagen der Immobilie. Darüber hinaus werden oft auch eine Aufstellung der monatlichen Ausgaben, eine Schätzung des Immobilienwerts und gegebenenfalls weitere Sicherheiten wie Bürgschaften oder Lebensversicherungen verlangt. Es ist wichtig, alle erforderlichen Unterlagen vollständig und korrekt einzureichen, um den Finanzierungsprozess reibungslos und effizient zu gestalten. **
Ähnliche Suchbegriffe für Unterschiede
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Leasinggesellschaft und einer herkömmlichen Bank, wenn es um die Finanzierung von Fahrzeugen geht?
Leasinggesellschaften bieten spezialisierte Finanzierungslösungen für Fahrzeuge an, während herkömmliche Banken eine breitere Palette von Finanzdienstleistungen anbieten. Leasinggesellschaften besitzen oft das Fahrzeug während der Laufzeit des Leasingvertrags, während Banken in der Regel Kredite für den Kauf eines Fahrzeugs vergeben. Leasinggesellschaften bieten oft flexiblere Vertragsbedingungen und niedrigere monatliche Raten im Vergleich zu Bankkrediten. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was sind die wichtigsten Unterschiede zwischen einer traditionellen Bank und einer Online-Bank?
Die wichtigsten Unterschiede sind, dass traditionelle Banken physische Filialen haben, während Online-Banken nur digital verfügbar sind. Online-Banken bieten oft höhere Zinssätze und niedrigere Gebühren, da sie geringere Betriebskosten haben. Traditionelle Banken bieten persönlichen Kundenservice und Beratung vor Ort an, während Online-Banken meist nur über Chat oder Telefon erreichbar sind. **
-
Was sind die wesentlichen Unterschiede zwischen einer traditionellen Bank und einer Online-Bank?
Eine traditionelle Bank hat physische Filialen, während eine Online-Bank ausschließlich über das Internet operiert. Online-Banken bieten oft höhere Zinsen und niedrigere Gebühren, da sie weniger Betriebskosten haben. Traditionelle Banken bieten persönliche Beratung und einen direkten Ansprechpartner vor Ort, während Online-Banken meist nur über Telefon oder Chat erreichbar sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.